Domain gratistelefonate.de kaufen?
Wir ziehen mit dem Projekt
gratistelefonate.de um.
Sind Sie am Kauf der Domain
gratistelefonate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gratistelefonate.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Gespräche, Fachbücher von KonfuziusDie „Gespräche“ des Konfuzius sind ein Grundtext des Konfuzianismus und ein weltweit gelesener Leitfaden der Menschenbildung. Hans van Ess geht mit seiner kommentierten Neuübersetzung weit über die bisherigen Übertragungen hinaus, indem er den Texten ihren historischen Kontext zurückgibt und sie dadurch klarer und direkter zu uns sprechen lässt. Ein Meilenstein der Konfuzius-Forschung, der für die Lektüre der „Gespräche“ neue Massstäbe setzt. Die „Gespräche“ des Konfuzius, eines der berühmtesten Werke der chinesischen Literatur, geben viele Rätsel auf: Wer hat die Sätze zusammengestellt? Stammen sie alle vom Meister Kong Qiu selbst, der um 500 v. Chr. im Staate Lu lebte? Bisher war man sich weitgehend einig, dass es sich um eine eher zufällig entstandene Sammlung von mehr oder weniger verständlichen Sprüchen handelt. Hans van Ess zeigt dagegen, dass sich die Bedeutung am klarsten erschliesst, wenn man von einem durchkomponierten Text ausgeht und konsequent den historischen und inhaltlichen Kontext beachtet. Erstmals in deutscher Sprache überwindet er so die christliche und humanistische Rede von „Güte“, „Tugend“ oder „Riten“, die auch noch jüngeren Neuübersetzungen anhaftet, und lässt uns ein Werk neu verstehen, dem es stattdessen um Sensibilität, Persönlichkeit und Höflichkeit ging. Seine instruktiven Kommentare erklären die Übersetzung und lassen die Lehre des Konfuzius in neuem Licht erscheinen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompositorische Sprachübertragung in zeitgenössischer Instrumentalmusik, Fachbücher von Tom Rojo PollerDie Beziehung zwischen Musik und Sprache, wie sie in der Geschichte der europäischen Kunstmusik verankert ist, hat sich stets im Zusammenspiel von produktiv-künstlerischen Phänomenen und rezeptiv-theoretischen Paradigmen entwickelt. Ein neuer Ansatz, der nicht mehr angemessen durch etablierte Kategorien beschrieben werden kann, zeigt einen zunehmenden kompositorischen Bezug zur Sprache in der zeitgenössischen Musik. Diese Musik folgt keinem konventionellen Referenzschema; vielmehr nimmt sie potenziell sehr unterschiedliche sprachliche Aspekte als Modelle, um sie durch intermedialen Transfer in musikalische Kontexte zu transformieren. Diese Studie versucht, diese spezifische Behandlung der Sprache zu erforschen, indem sie ein Konzept der Übertragung anpasst, das in den Medien- und Kunstwissenschaften schon lange diskutiert wird, um es für die musikalische Betrachtung zu nutzen. Sie testet dieses Konzept in der Praxis durch vergleichende Einzelanalysen von acht instrumentalen Kompositionen, die hauptsächlich aus den letzten 30 Jahren stammen. Ziel ist es, die Übertragung von Sprache als Strategie des zeitgenössischen Komponierens zu identifizieren, die Stile und Autoren überwindet. Die spezifische prozedurale Logik dieser Übertragung kann sich in sehr unterschiedlichen kompositorischen Ergebnissen ausdrücken und setzt die musikgeschichtliche Beziehung zwischen Sprache und Musik auf vielfältige Weise fort.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Poly+ - Serviceerweiterung - erweiterter Hardware-Austausch (für Telefonie) (UL5R2PV)HP Poly+ - Serviceerweiterung - erweiterter Hardware-Austausch (für Telefonie) - 4 Jahre - Lieferung - Reaktionszeit: am nächsten Arbeitstag - für Poly Studio G62, G62 No Radio, G62 No Radio or Power Cord635,54 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
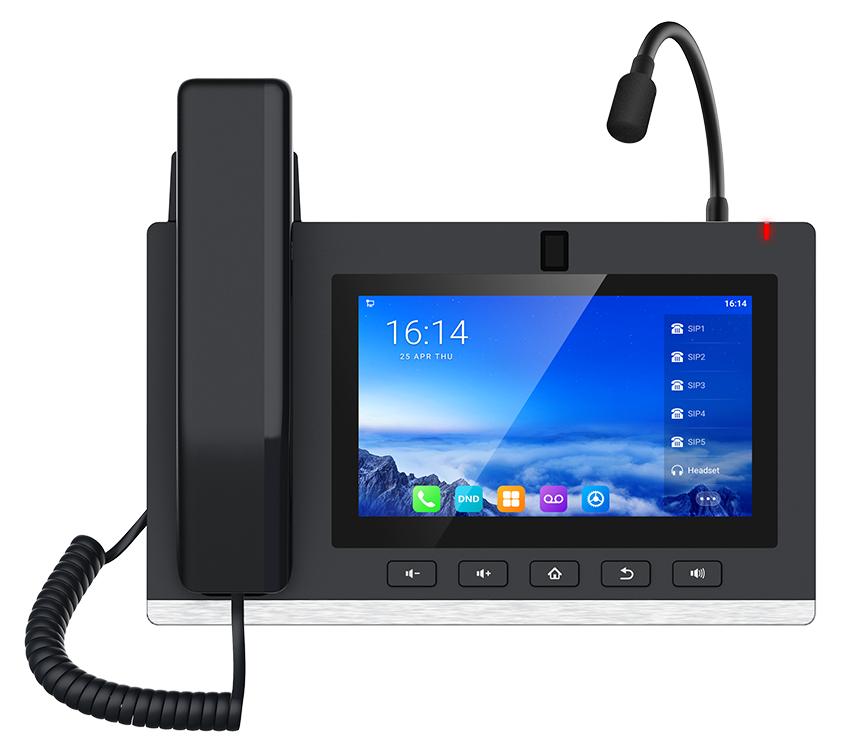
Fanvil IP-Telefon A308i, schwarz - VoIP-Telefon - Sprachübertragung über das InternetFanvil A308I. Produkttyp: IP-Telefon, Produktfarbe: Schwarz, Hörertyp: Kabelgebundenes Mobilteil. Installiertes Betriebssystem: Android, Dual-Tone-Multifrequenz-Modi (DTMF): Im Band, Außerhalb des Bandes, SIP-Info. Linienanzahl: 20 Zeilen, Telefonbuch Kapazität: 2000 Eintragungen, Frequenzband: 2.4, 5 GHz. Lautstärkeregler: Tasten, Merkmale des Meetings: Kalender. Bildschirmdiagonale: 17,8 cm (7"), Display-Auflösung: 1024 x 600 Pixel AllgemeinProdukttypIP-TelefonProduktfarbeSchwarzHörertypKabelgebundenes MobilteilHörerJaInstalliertes BetriebssystemAndroidDual-Tone-Multifrequenz-Modi (DTMF)In-band, Out-of band, SIP infoLinienanzahl20 ZeilenTelefonbuch Kapazität2000 EintragungenFrequenzband2,4, 5 GHzLautstärkereglerTastenMerkmale des MeetingsKalenderBildschirmdiagonale17,8 cmDisplay-Auflösung1024 x 600 Pixel DesignProdukttypIP-TelefonHörertypKabelgebundenes MobilteilProduktfarbeSchwarzLeistungenInstalliertes BetriebssystemAndroidVersion des Betriebsystems9.0Dual-Tone-Multifrequenz-Modi (442,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Stiebel Eltron Telefonie-Schalldämpfer 159343Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=125 mmInnendurchmesser=125 mmAußendurchmesser=190 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm111,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer DN 167148Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=100 mmInnendurchmesser=100 mmAußendurchmesser=160 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm109,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gespräche, Fachbücher von KonfuziusDie „Gespräche“ des Konfuzius sind ein Grundtext des Konfuzianismus und ein weltweit gelesener Leitfaden der Menschenbildung. Hans van Ess geht mit seiner kommentierten Neuübersetzung weit über die bisherigen Übertragungen hinaus, indem er den Texten ihren historischen Kontext zurückgibt und sie dadurch klarer und direkter zu uns sprechen lässt. Ein Meilenstein der Konfuzius-Forschung, der für die Lektüre der „Gespräche“ neue Massstäbe setzt. Die „Gespräche“ des Konfuzius, eines der berühmtesten Werke der chinesischen Literatur, geben viele Rätsel auf: Wer hat die Sätze zusammengestellt? Stammen sie alle vom Meister Kong Qiu selbst, der um 500 v. Chr. im Staate Lu lebte? Bisher war man sich weitgehend einig, dass es sich um eine eher zufällig entstandene Sammlung von mehr oder weniger verständlichen Sprüchen handelt. Hans van Ess zeigt dagegen, dass sich die Bedeutung am klarsten erschliesst, wenn man von einem durchkomponierten Text ausgeht und konsequent den historischen und inhaltlichen Kontext beachtet. Erstmals in deutscher Sprache überwindet er so die christliche und humanistische Rede von „Güte“, „Tugend“ oder „Riten“, die auch noch jüngeren Neuübersetzungen anhaftet, und lässt uns ein Werk neu verstehen, dem es stattdessen um Sensibilität, Persönlichkeit und Höflichkeit ging. Seine instruktiven Kommentare erklären die Übersetzung und lassen die Lehre des Konfuzius in neuem Licht erscheinen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompositorische Sprachübertragung in zeitgenössischer Instrumentalmusik, Fachbücher von Tom Rojo PollerDie Beziehung zwischen Musik und Sprache, wie sie in der Geschichte der europäischen Kunstmusik verankert ist, hat sich stets im Zusammenspiel von produktiv-künstlerischen Phänomenen und rezeptiv-theoretischen Paradigmen entwickelt. Ein neuer Ansatz, der nicht mehr angemessen durch etablierte Kategorien beschrieben werden kann, zeigt einen zunehmenden kompositorischen Bezug zur Sprache in der zeitgenössischen Musik. Diese Musik folgt keinem konventionellen Referenzschema; vielmehr nimmt sie potenziell sehr unterschiedliche sprachliche Aspekte als Modelle, um sie durch intermedialen Transfer in musikalische Kontexte zu transformieren. Diese Studie versucht, diese spezifische Behandlung der Sprache zu erforschen, indem sie ein Konzept der Übertragung anpasst, das in den Medien- und Kunstwissenschaften schon lange diskutiert wird, um es für die musikalische Betrachtung zu nutzen. Sie testet dieses Konzept in der Praxis durch vergleichende Einzelanalysen von acht instrumentalen Kompositionen, die hauptsächlich aus den letzten 30 Jahren stammen. Ziel ist es, die Übertragung von Sprache als Strategie des zeitgenössischen Komponierens zu identifizieren, die Stile und Autoren überwindet. Die spezifische prozedurale Logik dieser Übertragung kann sich in sehr unterschiedlichen kompositorischen Ergebnissen ausdrücken und setzt die musikgeschichtliche Beziehung zwischen Sprache und Musik auf vielfältige Weise fort.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
HP Poly+ - Serviceerweiterung - erweiterter Hardware-Austausch (für Telefonie) (UL5R2PV)HP Poly+ - Serviceerweiterung - erweiterter Hardware-Austausch (für Telefonie) - 4 Jahre - Lieferung - Reaktionszeit: am nächsten Arbeitstag - für Poly Studio G62, G62 No Radio, G62 No Radio or Power Cord635,54 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Fanvil IP-Telefon A308i, schwarz - VoIP-Telefon - Sprachübertragung über das InternetFanvil A308I. Produkttyp: IP-Telefon, Produktfarbe: Schwarz, Hörertyp: Kabelgebundenes Mobilteil. Installiertes Betriebssystem: Android, Dual-Tone-Multifrequenz-Modi (DTMF): Im Band, Außerhalb des Bandes, SIP-Info. Linienanzahl: 20 Zeilen, Telefonbuch Kapazität: 2000 Eintragungen, Frequenzband: 2.4, 5 GHz. Lautstärkeregler: Tasten, Merkmale des Meetings: Kalender. Bildschirmdiagonale: 17,8 cm (7"), Display-Auflösung: 1024 x 600 Pixel AllgemeinProdukttypIP-TelefonProduktfarbeSchwarzHörertypKabelgebundenes MobilteilHörerJaInstalliertes BetriebssystemAndroidDual-Tone-Multifrequenz-Modi (DTMF)In-band, Out-of band, SIP infoLinienanzahl20 ZeilenTelefonbuch Kapazität2000 EintragungenFrequenzband2,4, 5 GHzLautstärkereglerTastenMerkmale des MeetingsKalenderBildschirmdiagonale17,8 cmDisplay-Auflösung1024 x 600 Pixel DesignProdukttypIP-TelefonHörertypKabelgebundenes MobilteilProduktfarbeSchwarzLeistungenInstalliertes BetriebssystemAndroidVersion des Betriebsystems9.0Dual-Tone-Multifrequenz-Modi (442,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anrufe von Zimmer zu ZimmerKinder-Handy - mit Tasten, empfohlen ab 3 Jahren, Material: Plastik, arbeitet mit 4 AA 1,5V-Batterien (nicht mitgeliefert) Merkmale der Teddies Telefone von Zimmer zu ZimmerDie Telefone ermöglichen es Kindern, zwischen zwei Zimmern zu kommunizierenSie verfügen über ein 8 m langes Kabel Sie werden mit 4 AA-Batterien betrie16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gespräche über Bewusstsein, Fachbücher von Susan BlackmoreIm Frühjahr 2000 begann Susan Blackmore, Material für ein Radiofeature zum Thema Bewusstsein zu sammeln. Die Sendung kam nie zustande, aber die Idee, sich einem der grossen Rätsel der menschlichen Existenz in Gesprächen zu nähern, liess sie nicht mehr los. So entstanden zwanzig Interviews mit Philosophen und Naturwissenschaftlern, der Crème de la Crème der internationalen Bewusstseinsforschung, die hier Rede und Antwort stehen. David Chalmers erklärt, warum das Bewusstsein ein solch schwieriges Problem ist, oder Susan Greenfield, der zufolge man schon bei Sophokles und Euripides Interessantes über Willensfreiheit lernen kann. Francisco Varela spricht über Zombies, Roger Penrose über John Searle, John Searle über Immanuel Kant. Wir erfahren von Vilayanur Ramachandran, warum er nicht meditiert, und von Thomas Metzinger, inwiefern das bewusste Selbst eine Illusion ist. Im letzten Interview vor seinem Tod rekapituliert Francis Crick seinen Weg von der Genetik zur Bewusstseinsforschung. Es geht um den Geist und um die Gene, um das Gehirn und die Gefühle, aber auch um Quantenprozesse und Träume, Descartes und Shiva, Kabbala und Drogenpolitik - und nicht zuletzt um Forscherkarrieren und Lebensträume.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.